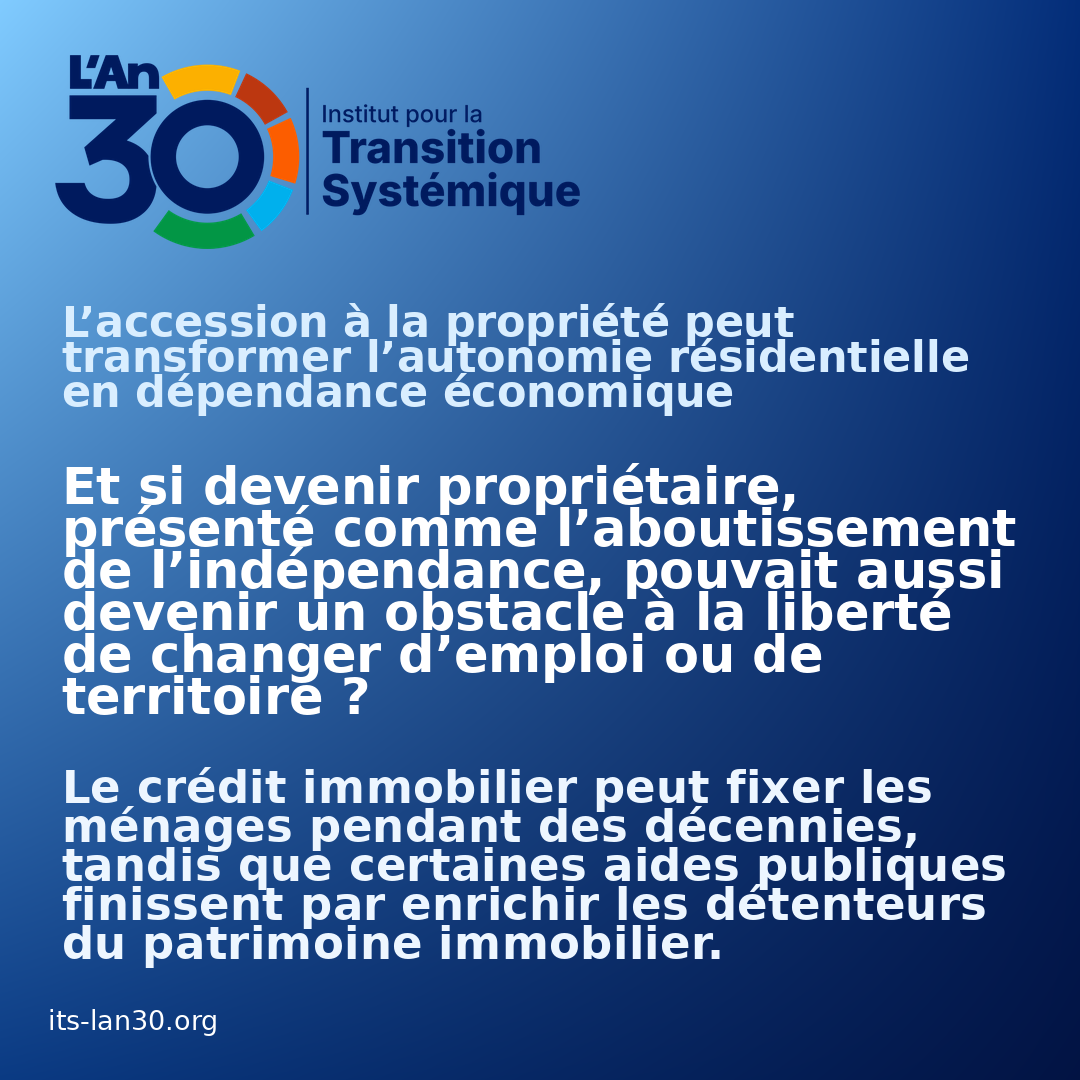
Devenir propriétaire de son logement est progressivement devenu l’un des principaux symboles de la réussite économique et sociale. Travailler, épargner, obtenir un crédit, devenir primo-accédant puis éventuellement investir dans un second logement constituent les étapes d’un parcours présenté comme une constitution patrimoniale. La propriété promet la sécurité résidentielle, l’indépendance et la préparation de la retraite. Mais cette représentation confond deux situations profondément différentes : posséder un patrimoine libre de dettes et acquérir un logement au prix de plusieurs décennies d’engagement financier. La propriété censée émanciper peut alors devenir une contrainte pesant sur les choix professionnels, familiaux et géographiques.
Le crédit immobilier transforme un revenu professionnel futur en capacité d’achat immédiate. En contrepartie, l’acquéreur s’engage à rembourser régulièrement une dette, quelles que soient les évolutions de son existence. Selon la Banque de France, la durée initiale moyenne des nouveaux crédits immobiliers français atteignait près de vingt-trois ans en avril 2026, et presque vingt-quatre ans pour les primo-accédants. Le ménage doit donc conserver suffisamment longtemps des revenus compatibles avec une décision prise parfois au début de sa vie professionnelle. Une perte d’emploi, une séparation ou une baisse de rémunération peuvent transformer cette sécurité apparente en vulnérabilité.
L’engagement immobilier limite également la mobilité. Changer de bassin d’emploi ne suppose plus seulement de déménager : il faut vendre ou louer son bien, régler les frais associés, supporter éventuellement une moins-value et parfois conserver simultanément deux charges de logement. L’INSEE a montré en 2018 qu’une augmentation de dix points de la proportion locale de propriétaires était associée, dans les données françaises étudiées, à des frictions sur le marché du travail augmentant d’environ 1,3 point le chômage local, partiellement compensées par un effet de composition. Le résultat net estimé atteignait 0,6 point supplémentaire. Ces difficultés affectent également les locataires, car la faible mobilité du parc immobilier complique l’accès aux territoires où se trouvent les emplois.
Ce mécanisme dépasse donc les décisions individuelles. Un propriétaire peut conserver son emploi précisément parce qu’il accepte plus difficilement d’en changer, tandis qu’un chômeur résidant ailleurs rencontre des obstacles pour accéder à un logement disponible. Dans les zones urbaines, la concentration des activités et la rareté foncière peuvent renchérir les conditions d’installation. Dans les territoires ruraux, la diminution du tissu économique peut rendre une propriété difficile à revendre lorsqu’un emploi disparaît. Thierry Curty développait déjà ces mécanismes en 2018, en insistant sur leurs dimensions territoriales et macroéconomiques. Une société fortement propriétaire peut ainsi devenir moins adaptable, même lorsque les propriétaires se trouvent individuellement dans une situation favorable.
La politique du logement peut amplifier cette dépendance lorsqu’elle privilégie l’augmentation de la solvabilité des ménages plutôt que l’accès effectif à une offre abordable. Les aides personnelles au logement permettent aux locataires de payer leur loyer, mais une partie de cette aide peut être captée par les bailleurs lorsque les logements disponibles sont insuffisants. Dans une étude publiée par l’INSEE en 2005, l’économiste Gabrielle Fack estimait que 50 à 80 % des allocations supplémentaires attribuées aux ménages modestes concernés par une réforme des années 1990 avaient été absorbées par les hausses de loyers. Une politique redistributive peut ainsi financer indirectement une augmentation de la rente immobilière.
La hausse des loyers anticipés peut ensuite contribuer à la valorisation des biens locatifs, donc aux prix que les investisseurs acceptent de payer. Le mécanisme concerne également les aides à l’acquisition et les conditions de crédit. Une analyse de la Banque de France publiée en mars 2026 souligne qu’en présence d’une offre rigide, faciliter l’endettement peut principalement faire augmenter les prix sans accroître sensiblement l’accession à la propriété. Le vendeur et les détenteurs du foncier peuvent alors capter immédiatement une part de cette solvabilité nouvelle, tandis que l’acquéreur assume durablement le remboursement. C’est le mécanisme dénoncé dans l’analyse de Thierry Curty sur les APL.
L’investissement locatif ajoute une autre dimension. Des particuliers sont encouragés à devenir bailleurs pour compléter leurs revenus ou préparer leur retraite. Ils assument alors les risques d’entretien, de vacance, d’impayés, de dévalorisation et de contentieux locatifs, dans un cadre juridique destiné également à protéger les occupants. Une partie des responsabilités économiques et sociales liées au logement est ainsi répartie entre une multitude de propriétaires privés, dont certains ne disposent ni de la trésorerie ni des capacités de gestion nécessaires pour absorber un accident majeur. La promesse patrimoniale peut donc se transformer en transfert de risques vers des ménages qui avaient précisément cherché à sécuriser leur avenir.
Il ne s’agit pas de condamner la propriété privée, mais de cesser d’en faire une finalité collective. La sécurité résidentielle peut résulter de droits stables, de logements accessibles, de garanties transférables et d’une offre suffisamment diversifiée, sans imposer à chacun de devenir débiteur. La véritable autonomie consiste à pouvoir habiter, déménager, travailler ailleurs ou changer de vie sans que le logement devienne un obstacle économique. Le patrimoine doit rester un choix d’investissement, non le passage obligé vers une existence sécurisée.
Note
L’étude de Gabrielle Fack mesure les effets d’une réforme historique sur les ménages concernés ; son estimation ne constitue pas un taux universel de captation des APL. De même, l’effet de la propriété sur le chômage est estimé à l’échelle des territoires : il ne signifie pas qu’un propriétaire serait individuellement plus souvent au chômage. Les risques immobiliers dépendent notamment de l’endettement, de la liquidité du marché et des protections contractuelles.
Relations conceptuelles
Le droit au logement peut devenir portable · Le doublement périodique de la dette révèle l’épuisement du modèle · Le déséquilibre général apparaît quand l’économie ne satisfait plus la société · L’AMI peut transformer son fonds de garantie en patrimoine social productif · Du capitalisme aux communs : quand la valeur devient plus utile partagée que possédée · L’alignement des intérêts est le moteur de la transition systémique
Repères conceptuels
Accession à la propriété · Primo-accession · Crédit immobilier · Mobilité résidentielle · Chômage · Endettement · APL · Captation des aides · Rente immobilière · Inflation des actifs · Patrimoine · Sécurité résidentielle · Transition sociétale